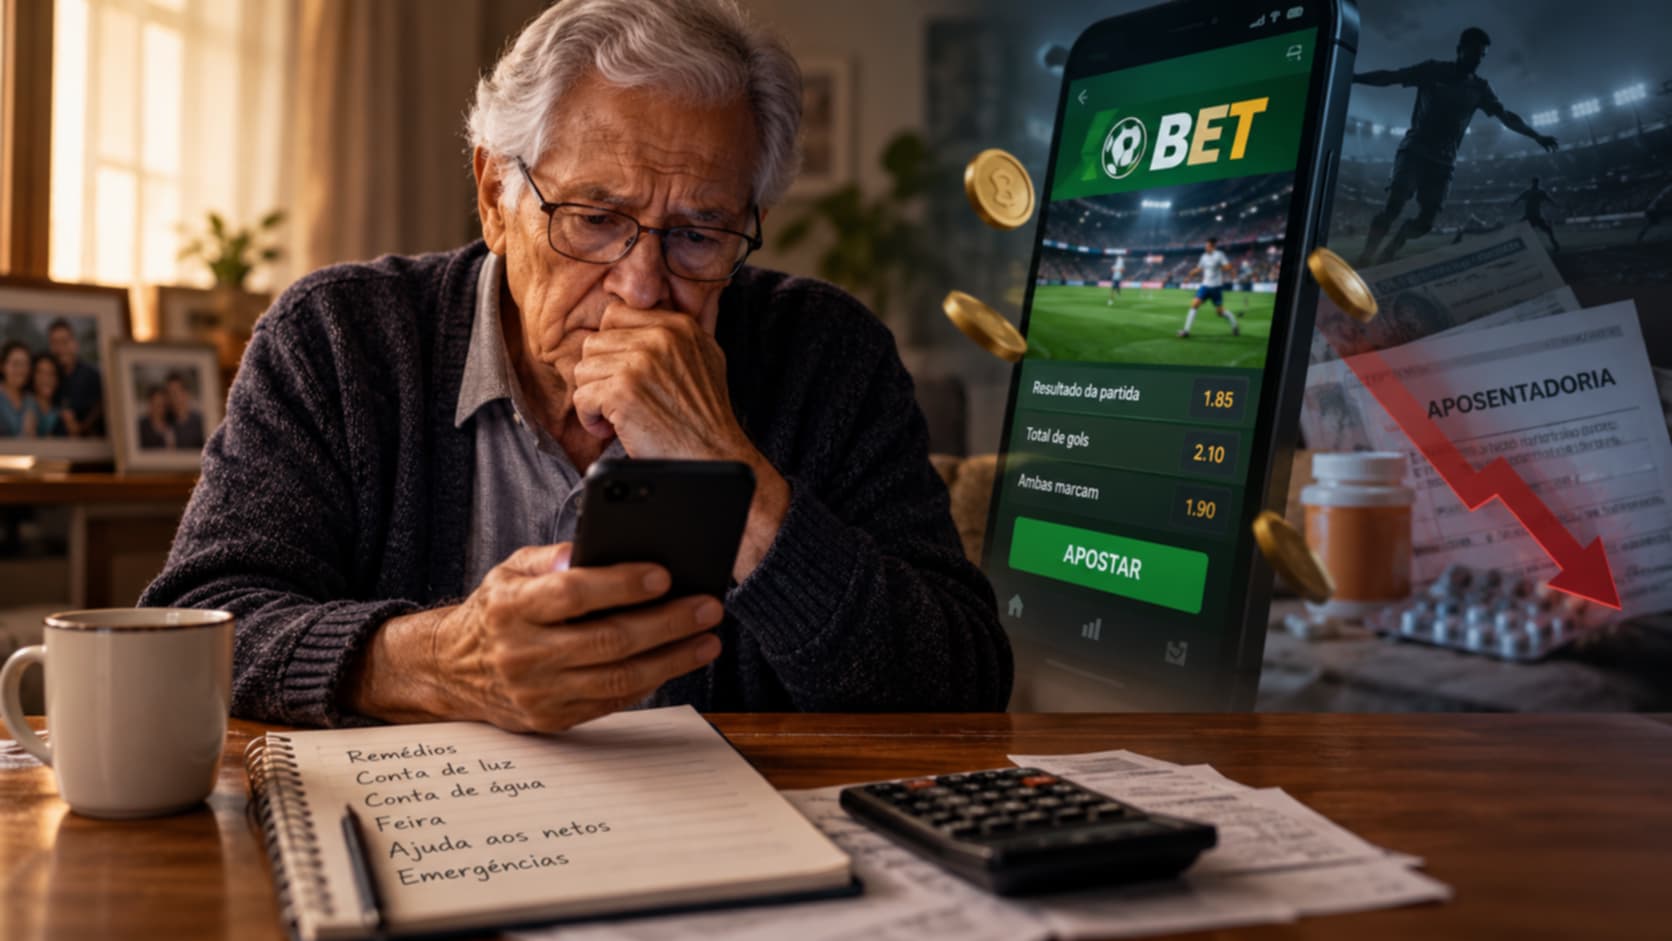
Todo mês, a aposentadoria chega à conta com destinos quase sempre definidos. Há o remédio, a conta da casa, a feira, uma ajuda eventual a filhos ou netos e, quando possível, algum dinheiro reservado para emergências. Depois de décadas de trabalho, essa renda pode representar mais do que segurança financeira: pode representar independência.
É nesse cotidiano que as bets podem entrar sem fazer muito barulho. Uma propaganda aparece no celular, uma partida está começando, alguém comenta sobre uma aposta e, em poucos toques, o dinheiro é colocado em jogo. A operação é simples e rápida. Para algumas pessoas, porém, a aposta pode ganhar espaço até que o dinheiro destinado ao cotidiano comece a se misturar com o dinheiro colocado em jogo.
É nesse ponto que a conversa sobre idosos e bets precisa começar, não pela ideia de que a velhice produz incapacidade, mas pela compreensão de que uma mesma aposta pode ter consequências diferentes dependendo da vida financeira de quem aposta. Há pessoas mais velhas perfeitamente adaptadas às tecnologias digitais, que administram suas finanças com independência, e outras que simplesmente não têm interesse em apostas. A idade, por si só, não explica o comportamento de ninguém.
Uma aposta ocasional não significa necessariamente um problema. A dificuldade aparece quando a pessoa passa a apostar para recuperar aquilo que perdeu, aumentando os valores e comprometendo recursos que tinham outra finalidade. Para quem dispõe de renda limitada, especialmente quando ela vem predominantemente da aposentadoria, uma sequência de perdas pode alcançar despesas essenciais.
As apostas digitais reduziram a distância entre a intenção e a ação. O celular está por perto, o acesso à plataforma é rápido e a movimentação financeira acontece em poucos segundos. Quando a aposta passa a ser utilizada para recuperar uma perda anterior, o problema deixa de estar apenas no dinheiro colocado em jogo e passa a envolver o modo como a pessoa está tomando decisões.
Para algumas pessoas idosas, esse processo pode ser especialmente delicado porque a renda disponível está vinculada a uma história de trabalho construída durante décadas. O dinheiro da aposentadoria pode representar a principal garantia de independência na velhice, e uma perda significativa pode afetar não apenas o orçamento, mas também a sensação de segurança construída ao longo dos anos.
Dados apresentados em audiência pública na Câmara dos Deputados, em maio de 2026, trouxeram a questão ao debate institucional. Segundo informações apresentadas pelo Ministério da Saúde, pessoas idosas correspondiam a cerca de 4% dos atendimentos nos Centros de Atenção Psicossocial relacionados a problemas com jogos e a aproximadamente 7% dos casos de urgência, emergência ou internação relacionados ao problema. Esses números se referem aos serviços de saúde e não representam todos os idosos que apostam, mas mostram que existem pessoas mais velhas chegando à rede pública em situações associadas às apostas.
Existe ainda uma dimensão menos visível: a vergonha. Quando alguém percebe que perdeu mais dinheiro do que pretendia, pode hesitar em contar à família. No caso de uma pessoa idosa, o receio de ser julgada ou de ouvir que já não consegue administrar a própria vida pode transformar uma perda financeira em uma ameaça à autonomia.
É nesse ponto que a família precisa encontrar uma medida difícil. Ignorar uma situação de apostas problemáticas não é respeitar a autonomia, mas assumir automaticamente o controle das finanças de um pai ou de uma mãe também pode ser inadequado. Proteger não deveria significar infantilizar. O cuidado precisa considerar a situação concreta e, sempre que possível, envolver a própria pessoa na construção das medidas necessárias.
A responsabilidade também não pode ficar apenas sobre quem aposta. Publicidade, facilidade de acesso, mecanismos de pagamento e rapidez das operações formam um ambiente em que uma decisão pode ser tomada em poucos segundos. Por isso, prevenção exige a participação de empresas, poder público, famílias e serviços de saúde, sem transformar o usuário na única barreira entre a aposta e o prejuízo.
A publicidade merece atenção porque costuma aproximar a aposta do entretenimento, do esporte e da possibilidade de ganho, enquanto o risco financeiro pode aparecer de maneira menos evidente. Para quem vive de renda mensal limitada, essa diferença entre a aparência de diversão e as consequências econômicas precisa ser discutida com seriedade.
Também não basta oferecer aos idosos cartilhas dizendo para que tenham cuidado. Informação precisa vir acompanhada de mecanismos que permitam agir diante do risco. Famílias podem conversar sobre dinheiro sem transformar o assunto em fiscalização permanente; serviços de saúde e assistência podem reconhecer sinais de problemas relacionados ao jogo; plataformas podem oferecer instrumentos de controle; e o poder público pode aperfeiçoar prevenção, fiscalização e atendimento.
A tecnologia não precisa ser apresentada como inimiga da velhice. Para muitas pessoas idosas, o celular significa independência: pagar contas, movimentar a própria conta, conversar com familiares, acessar serviços e permanecer conectado à vida social. A resposta aos riscos das bets não deveria ser afastá-las do ambiente digital, mas criar condições para que continuem utilizando a tecnologia sem que a facilidade de acesso se transforme em prejuízo.
Há uma diferença importante entre proteção e tutela. A primeira procura preservar a pessoa e sua capacidade de decidir; a segunda pode substituir sua vontade pela vontade de quem acredita saber o que é melhor para ela. Quando uma pessoa idosa enfrenta problemas com apostas, a resposta responsável deve começar pela compreensão do que está acontecendo e pela construção de formas proporcionais de proteção.
As bets trouxeram para dentro do celular uma atividade que antes exigia a presença física em determinados espaços. Essa mudança alterou a relação entre tempo, dinheiro e decisão. Para pessoas idosas que dependem de renda mensal mais previsível, os efeitos de uma perda podem ser particularmente significativos, mas isso não autoriza tratá-las como incapazes de fazer escolhas. O desafio é conciliar autonomia e redução de riscos concretos.
Discutir idosos e bets é discutir também o direito de envelhecer mantendo a própria capacidade de decidir em uma sociedade digital. Se o celular ampliou as possibilidades de escolha, precisa também ampliar os mecanismos de proteção.
A questão mais importante não é por que uma pessoa idosa apostou, como se a idade explicasse o problema, mas em que circunstâncias aquela aposta ganhou peso em sua vida financeira e quais mecanismos poderiam ter reduzido o risco sem retirar dela o direito de decidir. Nessa perspectiva, proteção deixa de ser sinônimo de controle e passa a significar apoio, informação e prevenção.
Envelhecer em uma sociedade digital deveria permitir que cada pessoa continuasse administrando a própria vida com dignidade, inclusive quando precisasse de ajuda para enfrentar uma dificuldade. No caso das bets, isso significa reconhecer riscos específicos sem transformar a idade em diagnóstico de incapacidade e construir uma rede de proteção capaz de preservar a possibilidade de decidir sobre o próprio caminho.
Palmarí H. de Lucena