Há momentos em que a História não muda de rumo diante dos nossos olhos, mas começa a mudar de lugar.
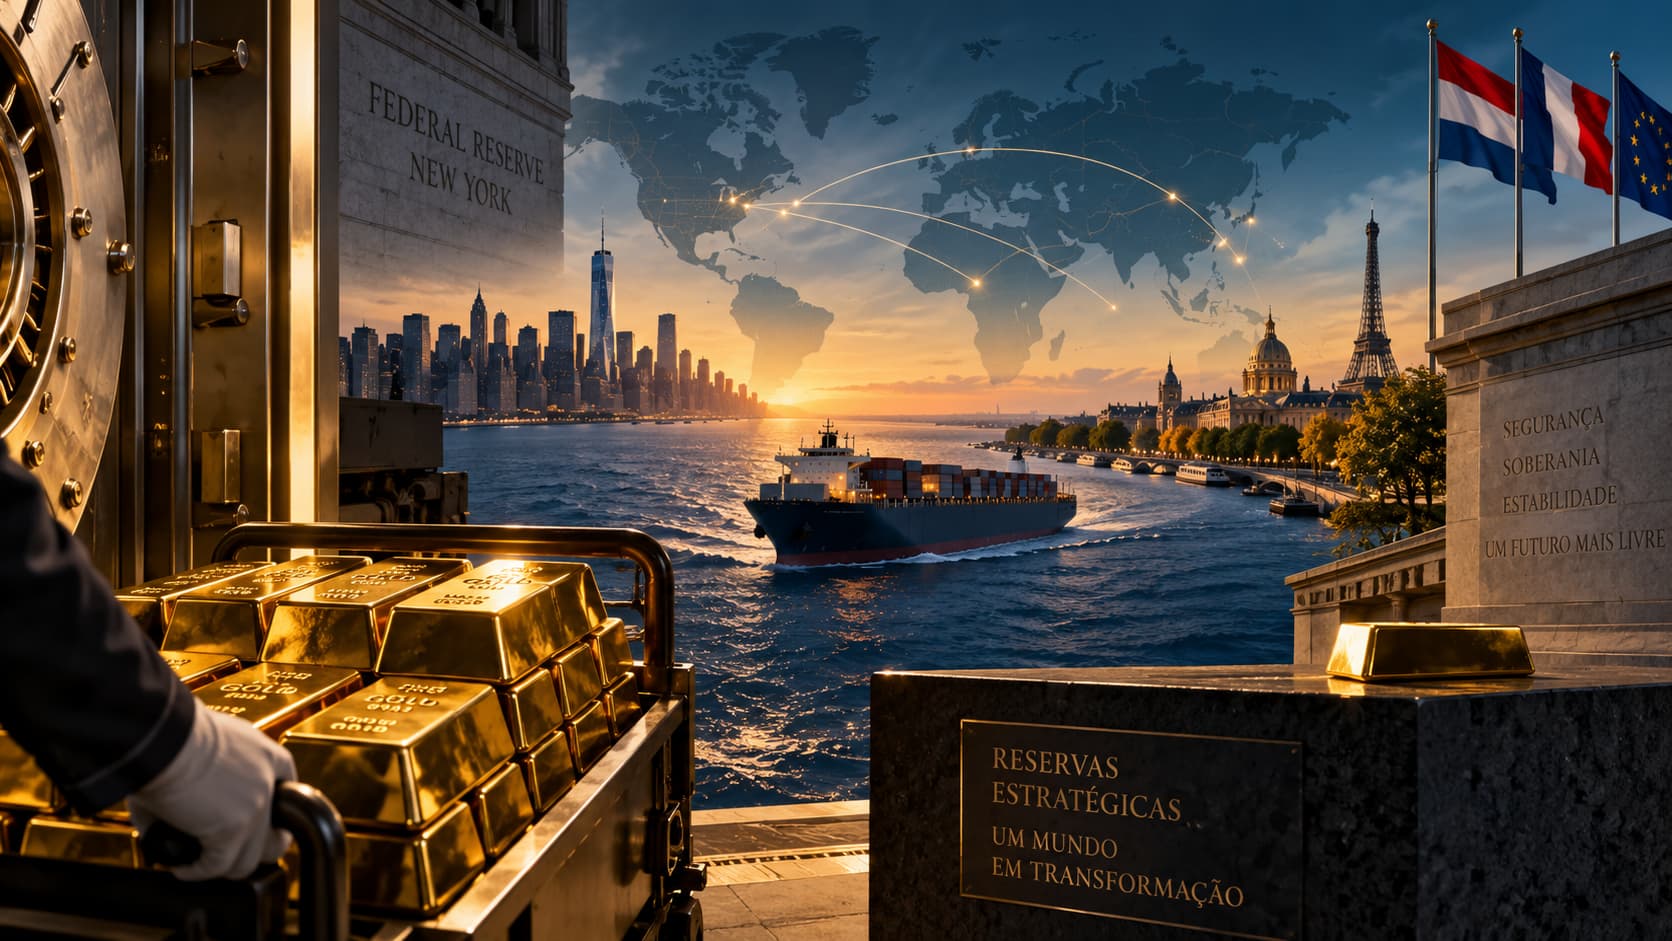
Um pouco de ouro sai de um cofre em Nova York e atravessa o Atlântico. Um governo reduz sua exposição aos títulos do Tesouro americano. Bancos centrais ampliam suas reservas do metal antigo. Alguns países começam a rever a maneira como organizam seus sistemas de pagamentos e suas reservas internacionais. Vistos isoladamente, são movimentos discretos, quase administrativos. Juntos, sugerem uma pergunta que ainda não tem resposta definitiva, mas que já parece menos distante: por quanto tempo o mundo continuará considerando os Estados Unidos o lugar natural onde sua riqueza deve repousar?
É preciso cuidado com as palavras. O dólar não parece estar diante de uma ruptura imediata, e os Estados Unidos continuam ocupando uma posição central no sistema financeiro internacional. Investidores privados seguem levando capital para os mercados americanos; a economia do país conserva forte capacidade de atração, sobretudo em setores ligados à tecnologia e à inteligência artificial; e o dólar ainda participa de cerca de 90% das transações cambiais internacionais. Até aqui, nenhuma outra moeda parece pronta para substituí-lo integralmente.
O que se pode perceber é algo mais delicado: alguns governos e investidores parecem estar revendo a concentração de seus recursos e procurando maior margem de segurança. Talvez seja assim que certas mudanças começam, não quando uma certeza é abandonada, mas quando deixa de parecer suficiente.
Durante décadas, os Estados Unidos ofereceram ao mundo uma combinação difícil de reproduzir: uma economia de enorme dimensão, um mercado financeiro profundo, instituições capazes de absorver grandes volumes de capital e uma moeda amplamente utilizada nas transações internacionais. O Tesouro americano acabou ocupando, nessa arquitetura, um lugar privilegiado. Para muitos investidores, era um espaço natural para preservar recursos.
Agora, alguns parecem começar a procurar outras possibilidades.
Um dos sinais mais visíveis está no mercado de títulos. O rendimento do Treasury de dez anos ultrapassou 5%, o nível mais alto desde 2007, num ambiente em que o tamanho da dívida americana passou a pesar mais nas expectativas de parte dos investidores. A elevação dos juros, nesse contexto, também pode ser lida como um indicador das condições exigidas pelo mercado para financiar o governo americano.
Os mercados não costumam fazer discursos. Fazem preços, e o preço, às vezes, é uma forma silenciosa de registrar uma dúvida.
Há também uma dimensão política nessa história. O domínio do dólar oferece aos Estados Unidos instrumentos financeiros de alcance internacional que podem ser empregados como parte de sua política externa. Sanções contra países como Irã e Rússia contribuíram para estimular, em alguns governos, a busca por maior margem de manobra. Ao mesmo tempo, iniciativas de pagamentos transfronteiriços vêm sendo desenvolvidas fora das estruturas tradicionais. Ainda são experiências em formação, mas indicam que diferentes possibilidades começam a ser consideradas na arquitetura financeira internacional.
Enquanto essas experiências avançam, outros governos voltam os olhos para uma matéria que atravessou impérios sem precisar de banco central: o ouro.
Em 2025, segundo os dados apresentados no artigo, as reservas internacionais mantidas em ouro ultrapassaram as reservas oficiais estrangeiras em títulos do Tesouro americano. O preço do metal também superou US$ 5 mil por onça troy, num período em que bancos centrais ampliaram suas compras em meio às tensões geopolíticas e às preocupações com a inflação.
Há uma certa ironia nisso. O sistema financeiro levou séculos para criar formas cada vez mais sofisticadas de representar riqueza e transferi-la à velocidade da luz. E, quando o ambiente se torna mais incerto, uma parte dele parece voltar a olhar para algo que não precisa representar coisa alguma: uma barra de ouro.
O metal não promete crescimento, não depende de uma plataforma e não precisa de uma senha. Não carrega consigo a obrigação de explicar o próprio valor. Talvez por isso continue exercendo um fascínio particular sobre quem administra reservas nacionais: ele é, antes de tudo, uma coisa.
Alguns países começaram, então, a querer o ouro mais perto de casa.
A Holanda anunciou a transferência de parte de suas reservas armazenadas nos Estados Unidos, associando a decisão ao aumento da instabilidade geopolítica e à necessidade de estar preparada para uma eventual crise. A França, meses antes, havia retirado 129 toneladas de ouro do Federal Reserve Bank de Nova York e levado o metal para Paris.
Não houve, nesses casos, anúncio de ruptura diplomática. Houve uma mudança de localização das reservas. O gesto pode ser interpretado como parte de uma estratégia mais ampla de gestão de riscos, sem necessariamente significar uma ruptura com o sistema financeiro americano.
Na administração pública, movimentos dessa natureza costumam aparecer sob nomes mais sóbrios: diversificação de reservas, gestão de risco, segurança financeira.
O secretário do Tesouro americano, Scott Bessent, sustenta que a credibilidade do sistema financeiro dos Estados Unidos permanece preservada e que o dólar continua desempenhando sua função internacional. Os dados citados no artigo ajudam a dimensionar essa posição: o dólar continua predominante nas transações cambiais, os mercados americanos seguem atraindo capital e não há, no horizonte imediato descrito pela reportagem, uma moeda capaz de ocupar integralmente seu lugar.
A questão talvez não seja saber se o dólar continuará dominante, mas se continuará sendo suficiente. É uma diferença pequena na linguagem e significativa na História.
Governos e empresas também parecem considerar com mais atenção os riscos associados à infraestrutura econômica, financeira e tecnológica americana. Tarifas, controles de exportação e sanções podem pesar sobre decisões empresariais, sobretudo em setores sensíveis como a inteligência artificial, nos quais questões tecnológicas e geopolíticas se aproximam cada vez mais.
Ainda é cedo para medir o alcance dessa transformação. O cenário permanece cheio de movimentos contraditórios. Ao mesmo tempo que alguns governos reduzem sua exposição a determinados ativos americanos, investidores privados continuam direcionando recursos para os Estados Unidos. Enquanto cresce o interesse pelo ouro, o dólar permanece no centro das transações globais. E, enquanto surgem novas experiências financeiras, a estrutura americana continua tendo enorme peso na economia mundial.
Durante muito tempo, a pergunta era onde guardar o dinheiro. A resposta parecia óbvia. Agora começa a ganhar espaço uma pergunta mais cautelosa: quanto convém concentrar em um único lugar?
Essa mudança não exige revolução nem ruptura. Pode ser apenas uma alteração na maneira como governos administram reservas, riscos e relações econômicas.
É possível que o dólar continue ocupando por muito tempo a posição central que conquistou. Também é possível que os movimentos atuais sejam absorvidos pelo próprio sistema que parecem questionar. O material disponível não permite afirmar, com segurança, qual dessas possibilidades prevalecerá.
Por enquanto, há apenas os sinais concretos: reservas que mudam de composição, pagamentos internacionais que experimentam novas estruturas e governos que passam a examinar com mais cuidado onde e como mantêm seus recursos.
O mundo financeiro continua profundamente ligado aos Estados Unidos. Mas talvez o traço mais revelador deste momento esteja naquilo que acontece sem grandes anúncios: uma reserva que muda, um título que deixa de ser comprado, uma nova rota de pagamento que começa a ser testada, uma decisão de guardar mais perto aquilo que antes parecia seguro manter distante.
É nesse conjunto de gestos aparentemente pequenos que pode estar se formando uma dispersão silenciosa. Não a ruptura de uma ordem, nem a substituição imediata de uma moeda por outra, mas a multiplicação cautelosa das escolhas. E talvez seja assim, sem um dia exato para marcar a mudança, que um novo mapa financeiro começa a tomar forma.
Palmarí H. de Lucena