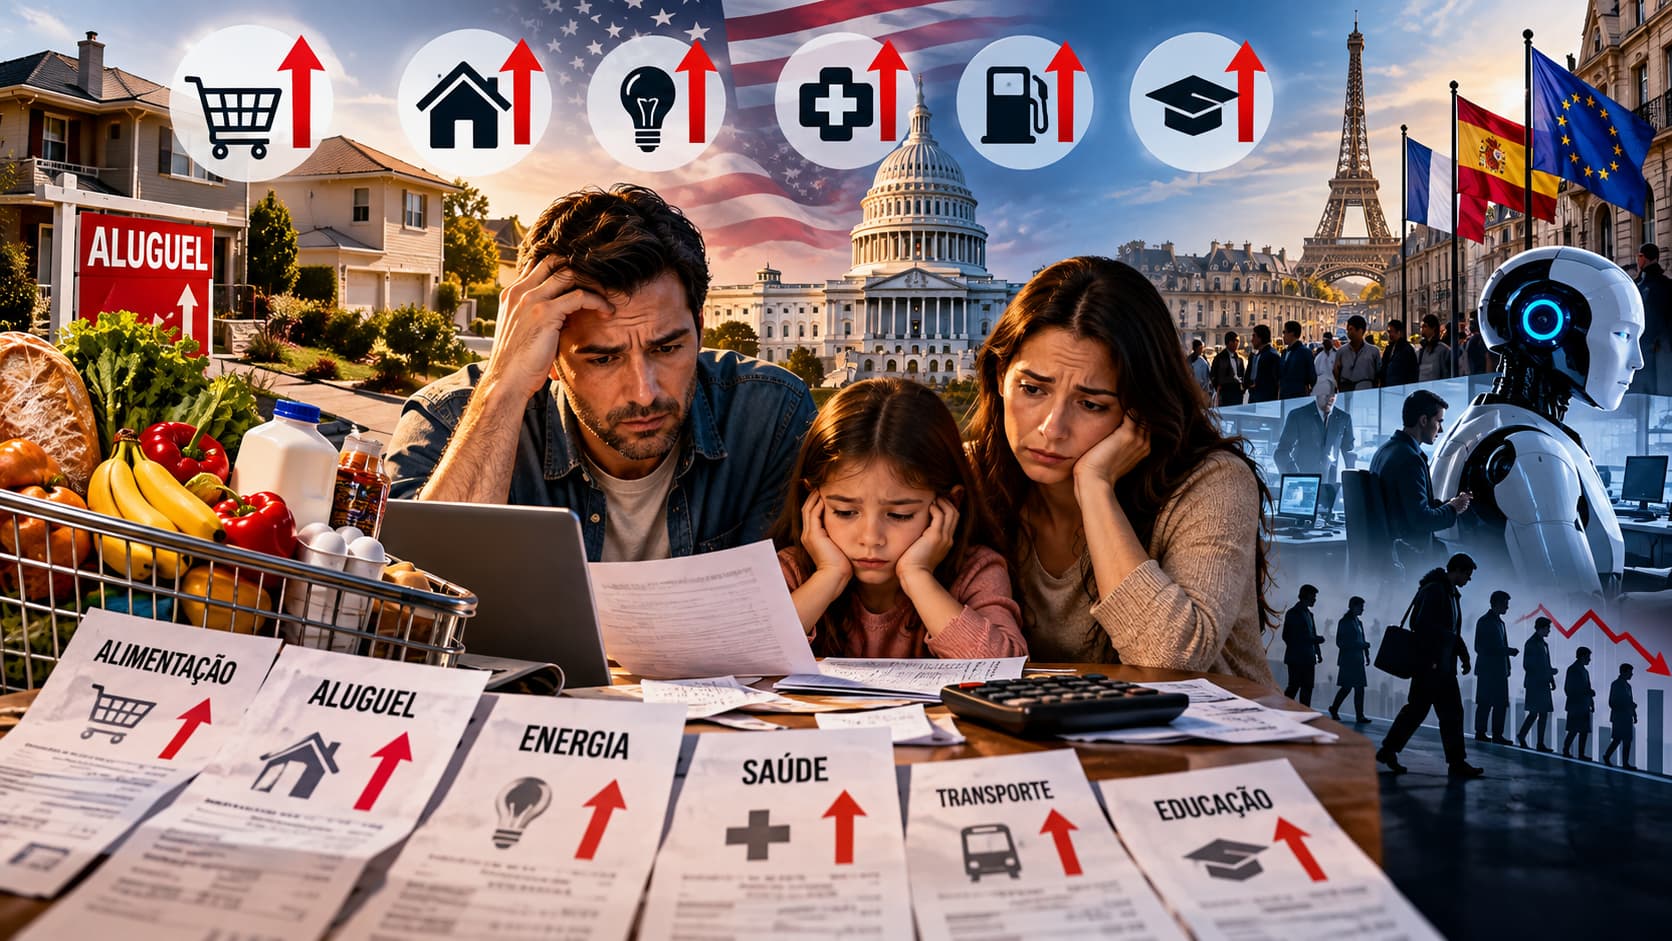
Há uma mudança silenciosa acontecendo na vida cotidiana de milhões de pessoas. Ela aparece no supermercado que custa mais, no aluguel que consome uma parcela maior da renda, na conta de energia, no seguro de saúde, no transporte e na educação dos filhos. O que antes parecia parte normal da vida passou a exigir planejamento, renúncia e, em alguns casos, endividamento.
É nesse território que ganhou força, sobretudo nos Estados Unidos, a palavra affordability. A tradução literal é insuficiente. O problema não é apenas poder comprar alguma coisa, mas conseguir manter uma vida minimamente previsível sem que uma despesa inesperada ameace o orçamento. É pagar moradia, alimentação, saúde, educação e transporte e ainda conservar alguma margem para enfrentar uma doença, uma demissão ou outro imprevisto.
Em outras palavras, affordability expressa a distância entre o que uma pessoa ganha e aquilo que custa continuar vivendo como antes.
Essa diferença explica uma aparente contradição do debate econômico. A inflação pode desacelerar e, ainda assim, as famílias continuarem sentindo que tudo está caro. Desacelerar significa que os preços sobem mais lentamente, não que tenham voltado ao patamar anterior. Para quem empurra o carrinho no supermercado, continua valendo o preço da etiqueta.
Por isso, a economia deixou de ser apenas assunto de especialistas. Tornou-se experiência doméstica e questão política. A pergunta já não é somente se os preços estão subindo, mas se a renda ainda permite sustentar uma vida que até recentemente parecia possível. É possível pagar o aluguel ou comprar uma casa? Pagar o seguro de saúde e as despesas médicas? Alimentar uma família sem cortar outras necessidades? Pagar transporte, creche e educação e ainda guardar alguma coisa para o futuro?
Essa experiência estará presente nas eleições legislativas americanas de novembro de 2026. Economia, custo de vida e emprego estão entre as preocupações relevantes dos eleitores. Isso não permite antecipar o resultado das urnas, mas ajuda a compreender por que a insegurança econômica ganhou dimensão política.
O eleitor não precisa conhecer a trajetória dos juros para saber que a prestação aumentou. Não precisa acompanhar o petróleo para perceber o preço da gasolina. Não precisa dominar a política fiscal para descobrir que o salário terminou antes do mês. A economia tornou-se pessoal.
Na Europa, a mesma sensação aparece sob outras formas: crise habitacional, custo da energia, pressão sobre serviços públicos, aposentadorias e desemprego. Mas França, Espanha e os demais países têm histórias e instituições próprias. O ponto de contato está na percepção de que a distância entre renda e custo de vida se tornou estreita demais.
É nesse ambiente que entram propostas de redução de benefícios sociais defendidas por setores da direita europeia. Seus argumentos passam por déficit, dívida pública, sustentabilidade previdenciária e incentivos ao trabalho. São questões legítimas do debate fiscal. Mas existe outra dimensão: quando uma proteção diminui, alguém passa a carregar uma parcela maior do risco.
Para quem perdeu o emprego, o seguro-desemprego pode ser uma ponte. Para quem precisa de tratamento médico, a cobertura pública pode determinar se haverá atendimento. Para uma família de baixa renda, um programa alimentar pode representar a diferença entre atravessar o mês e acumular dívida. A questão, portanto, não é apenas quanto o Estado deve gastar, mas quem absorve o risco quando o Estado decide gastar menos.
Nos Estados Unidos, essa discussão ganhou dimensão concreta com as mudanças aprovadas em 2025. Segundo o Congressional Budget Office, as alterações devem reduzir os gastos projetados com o Medicaid em cerca de US$ 1,2 trilhão entre 2026 e 2035 e reduzir significativamente o número de pessoas cobertas. O mesmo pacote também reduziu os gastos projetados com o Supplemental Nutrition Assistance Program, o SNAP, programa federal de assistência alimentar para pessoas e famílias de baixa renda, por meio de mudanças em elegibilidade, requisitos de trabalho, cálculo de benefícios e divisão de custos com os estados.
Há mais de uma maneira legítima de interpretar essas medidas. Sob a perspectiva fiscal, podem ser apresentadas como tentativa de conter despesas. Sob a perspectiva social, levantam questões sobre saúde, alimentação e segurança econômica. O debate público ganha pouco quando uma dessas dimensões é apagada.
E então surge outra transformação: a inteligência artificial.
Durante décadas, o mercado de trabalho conservou uma espécie de escada. O primeiro emprego servia como porta de entrada; a experiência levava a uma função melhor; a qualificação abria outra oportunidade. A inteligência artificial pode estar alterando justamente essa primeira porta.
Um estudo do US Census Bureau publicado em 2026 encontrou evidências de queda significativa nas contratações de trabalhadores de 22 a 24 anos nos setores mais expostos à inteligência artificial após a introdução do ChatGPT. O estudo registrou redução de 12% no emprego desse grupo nos setores de maior exposição nos dez trimestres seguintes, embora tenha havido recuperação posterior.
O dado não permite concluir que a inteligência artificial esteja simplesmente destruindo empregos. O mercado também é influenciado por juros, demanda, investimento, comércio e políticas públicas. Mas o estudo levanta uma questão importante: determinados grupos podem estar encontrando uma porta de entrada mais estreita.
Talvez a pergunta mais importante não seja quantos empregos a inteligência artificial eliminará, mas quem terá condições de atravessar a transição. Um trabalhador com formação universitária, alguma poupança, acesso a cursos e uma rede profissional possui uma margem de manobra maior do que quem vive de salário em salário. Para uma pessoa de baixa renda e menor escolaridade, alguns meses sem trabalho podem significar dívida, perda da moradia ou interrupção dos estudos dos filhos.
Dados do Statistics Canada mostram diferenças no uso de inteligência artificial generativa segundo o nível educacional. Trabalhadores com diploma de bacharel ou mais apresentaram probabilidade significativamente maior de relatar o uso dessas ferramentas do que aqueles com ensino médio ou menos. Isso não significa que a tecnologia pertença aos mais escolarizados, mas que os benefícios de uma transformação podem chegar mais depressa a quem possui melhores condições para incorporá-la, enquanto os custos da adaptação podem pesar mais sobre quem tem menos segurança.
É aqui que as peças começam a se encaixar: custo de vida elevado, proteção social sob pressão e transformação tecnológica acelerada.
Para quem dispõe de capital, qualificação e tempo, a mudança pode representar oportunidade. Para quem não dispõe desses recursos, a mesma mudança pode transformar uma dificuldade administrável em uma sequência de riscos.
Estados Unidos e Europa começam a falar uma linguagem semelhante, sem que estejam vivendo a mesma crise. O jovem que não consegue comprar uma casa, o trabalhador cujo salário perdeu poder de compra, a família que teme perder assistência médica e o profissional menos qualificado que se pergunta se haverá uma nova porta de entrada no mercado de trabalho compartilham uma preocupação, ainda que possam chegar a conclusões políticas diferentes.
Talvez seja essa a razão mais profunda para a inquietação que começa a aparecer em diferentes lugares. Não necessariamente o nascimento de uma única revolta, mas a manifestação de uma pergunta difícil de evitar: quanto custa continuar vivendo como antes — e quem poderá continuar pagando? A questão já não é apenas econômica; ela também é social e política.
Quando a resposta começa a ser cada vez mais difícil, a economia deixa de caber nas planilhas. Passa a caber nas ruas, nos parlamentos e nas urnas. É nesse momento que uma conta privada deixa de ser apenas uma preocupação doméstica e se transforma, silenciosamente, em uma questão pública. E essa pergunta ultrapassa fronteiras, porque a margem de segurança das famílias também define o espaço real de escolha diante das mudanças. no cotidiano.
Palmarí H. de Lucena